
Attitude
posée et précise
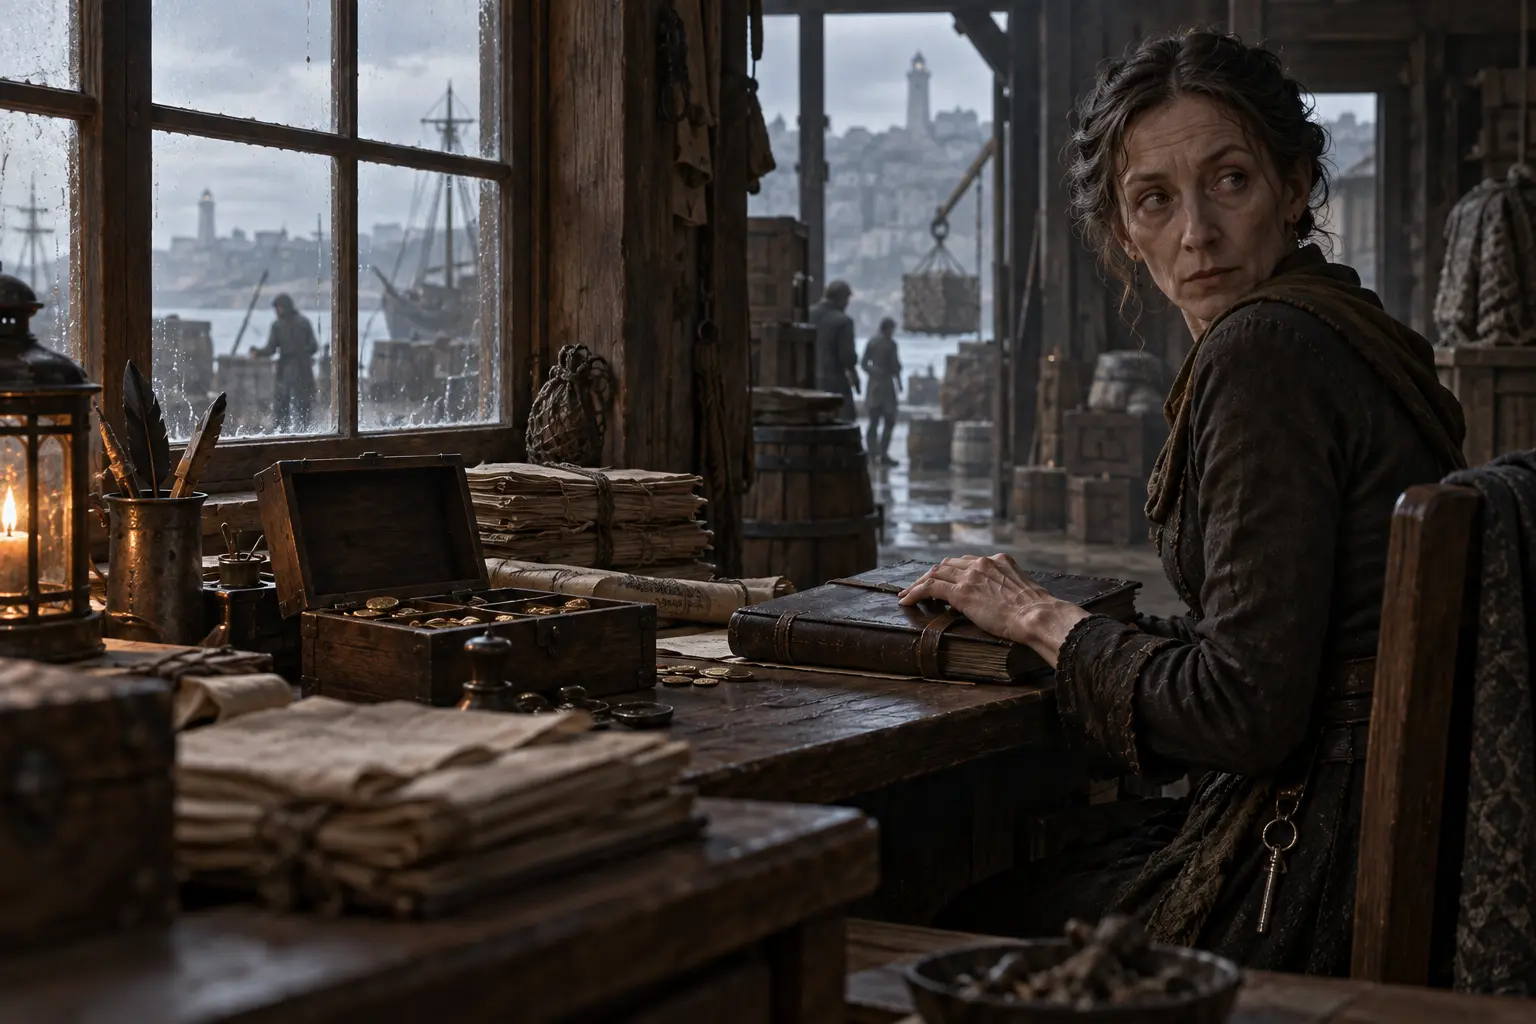
Personnage non-joueur
Comptable malhonnête
Mina Veris est comptable malhonnête et veut récupérer un double registre avant l’audit.
Lecture immédiate
posée et précise
Récupérer un double registre avant l’audit
comptable malhonnête, dans un bureau d’entrepôt côtier, registres, caisse de bois et lumière grise du quai.
Contact local immédiatement lié à son rôle de comptable malhonnête.
À la table
« Tant que ce point demeure, je pense seulement à récupérer un double registre avant l’audit. »
Visible des joueurs
Mina Veris est comptable malhonnête et veut récupérer un double registre avant l’audit.
Moteur narratif
Réservé au MJ
Le manque de temps pour récupérer un double registre avant l’audit lui fait rejeter toute solution lente, même raisonnable.
Prêt à jouer
Mina Veris est rencontrée dans l’exercice de son métier alors qu’un problème vient de surgir.
Récupérer un double registre avant l’audit
Mina engage le groupe sous un faux prétexte pour déplacer la caisse.
Son expérience de comptable malhonnête et les informations auxquelles son rôle lui donne accès.
Coopératif. Elle montre ce que son activité de comptable malhonnête permet de confirmer, puis répond aux questions.
Méfiant. Elle laisse parler le groupe, puis teste sa version avec une question technique liée au travail de comptable malhonnête.
Menacé. Elle met fin à l’échange et sécurise d’abord ce qui dépend de son poste de comptable malhonnête.
Trahi. Zélie Wyran ne transmet plus aucune information professionnelle sans témoin ni garantie.
Pistes de scénario
Mina engage le groupe sous un faux prétexte pour déplacer la caisse.
Mina Veris demande une intervention concrète liée à son objectif.
Enjeux : Chaque détour réduit ses chances de récupérer un double registre avant l’audit.
Une solution viable retarderait pourtant cette priorité — récupérer un double registre avant l’audit.
Le groupe doit choisir entre une méthode prudente et le délai nécessaire pour récupérer un double registre avant l’audit.
Enjeux : Récupérer un double registre avant l’audit
Progression de l’enquête